Qué es la ejecución forzosa y cuándo se activa
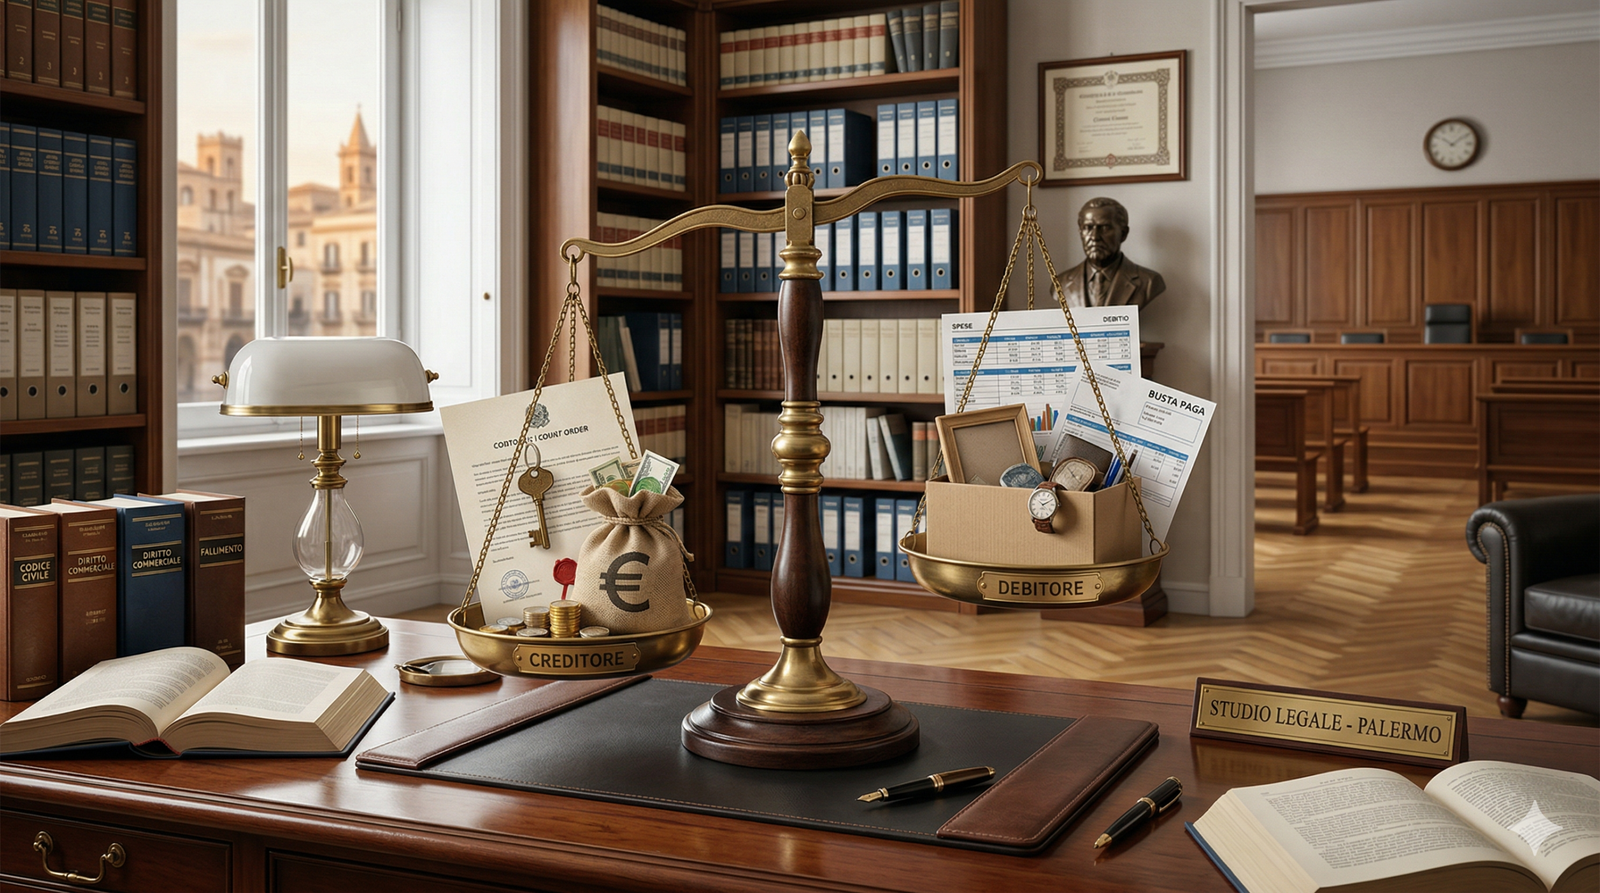
Cuando un deudor no cumple espontáneamente una obligación reconocida por un título ejecutivo, el acreedor puede iniciar el procedimiento de ejecución forzosa: el mecanismo mediante el cual el Estado, a través del juez de la ejecución y los agentes judiciales, garantiza coactivamente la satisfacción del crédito actuando sobre los bienes del deudor.
Los títulos ejecutivos que permiten iniciar la ejecución forzosa son, en síntesis: el requerimiento de pago ejecutivo (decreto ingiuntivo, no impugnado o declarado provisionalmente ejecutivo), las sentencias de condena, las actas notariales, las letras de cambio y los cheques. Como ya hemos analizado en el artículo sobre la oposición y la nueva tutela del TJUE al requerimiento de pago, el título ejecutivo es el presupuesto indispensable: sin él no es posible proceder a ningún embargo.
La ejecución forzosa se articula en tres formas principales, reguladas por el Libro III del Código de Procedimiento Civil (arts. 483–604), cada una dirigida a distintos tipos de bienes del deudor:
| Tipo de ejecución | Bienes afectados | Norma c.p.c. |
|---|---|---|
| Embargo de bienes muebles | Bienes muebles: dinero, vehículos, maquinaria, mobiliario, joyas | Arts. 513–542 |
| Embargo inmobiliario | Bienes inmuebles: viviendas, terrenos, edificios, cuotas condominiales | Arts. 555–598 |
| Embargo ante terceros | Créditos del deudor frente a terceros: sueldos, pensiones, cuentas corrientes, créditos comerciales | Arts. 543–554 |
El embargo de bienes muebles: bienes, procedimiento y límites
El embargo de bienes muebles es la forma de ejecución más inmediata: el agente judicial se traslada al domicilio o al lugar de trabajo del deudor y procede a la identificación y custodia de los bienes muebles embargables. Los bienes se venden luego — normalmente mediante subasta pública o venta directa — y el importe obtenido se distribuye entre los acreedores según las reglas del concurso.
No todos los bienes muebles son embargables. La ley (art. 514 c.p.c.) excluye expresamente del embargo:
- Las cosas sagradas y las destinadas al ejercicio del culto;
- El anillo matrimonial y la ropa, la ropa de cama, las camas y los muebles domésticos indispensables;
- Los víveres y el combustible necesarios para el deudor y su familia durante un mes;
- Las armas y los objetos necesarios para el ejercicio de funciones públicas;
- Los libros y los instrumentos indispensables para el ejercicio de la profesión del deudor (dentro de un valor establecido por el juez).
El deudor que recibe un embargo de bienes muebles tiene la posibilidad de solicitar la conversión del embargo (art. 495 c.p.c.): abonando una suma igual al importe del crédito más los gastos, obtiene la sustitución de los bienes embargados por dinero y puede evitar la venta de sus bienes. Se trata de un instrumento a menudo infravalorado, pero extremadamente útil cuando el deudor dispone de liquidez parcial.
El embargo inmobiliario: procedimiento, plazos y subasta judicial
El embargo inmobiliario es el procedimiento ejecutivo más complejo y articulado, que concluye con la venta en subasta judicial del inmueble del deudor. Se activa cuando el crédito es de entidad significativa y el deudor no dispone de bienes muebles suficientes ni de terceros deudores.
Las fases principales del embargo inmobiliario
El procedimiento se desarrolla en las siguientes fases principales: el acreedor notifica el acta de embargo al deudor y la inscribe en los Registros Inmobiliarios; dentro de los 45 días siguientes presenta la solicitud de venta acompañada de la documentación catastral e hipotecaria; el juez nombra un perito para la tasación del valor del inmueble; se fija la venta con subasta pública (subasta abierta) o sin subasta pública (oferta en sobre cerrado). El deudor mantiene la posesión del inmueble hasta la adjudicación definitiva y el decreto de transferencia.
⚠️ Atención a los plazos: Los plazos medios de la ejecución inmobiliaria en Italia varían considerablemente. En las sedes más eficientes se puede llegar a la venta en 2–3 años. En muchas circunscripciones judiciales el procedimiento se prolonga hasta 5–7 años. Este factor, a menudo subestimado por los acreedores, incide significativamente en la recuperación real del crédito.
Derechos del deudor en la ejecución inmobiliaria
Hasta la adjudicación definitiva del inmueble, el deudor puede intervenir para bloquear o reducir la ejecución. Tiene la posibilidad de pagar íntegramente la deuda (incluido el capital, los intereses y los gastos) para obtener la extinción del procedimiento; de plantear oposición a la ejecución si considera que el crédito no existe o se ha extinguido; de solicitar la suspensión en caso de cláusulas abusivas en el contrato subyacente, conforme a la tutela introducida por la sentencia de las Secciones Unidas de la Corte de Casación n.º 9479/2023.
✅ Importante: Si la venta o la adjudicación del inmueble ya se ha producido, la oposición tardía ya no es admisible. En este caso, solo permanece la tutela resarcitoria frente al acreedor o al juez por eventuales vicios procesales.
El embargo ante terceros: sueldos, pensiones y cuentas corrientes
El embargo ante terceros es probablemente la forma más frecuente de ejecución forzosa en las relaciones con los consumidores. No afecta a los bienes del deudor en sentido propio, sino a los créditos que el deudor tiene frente a un tercero — el empleador, el ente previsional, el banco — que se denomina tercero embargado.
Cómo funciona el procedimiento
El acreedor notifica el acta de embargo tanto al deudor como al tercero embargado, indicando los créditos que pretende embargar. El tercero embargado — por ejemplo, el empleador — está obligado a declarar formalmente si tiene créditos frente al deudor y en qué medida, y posteriormente a retener y transferir las sumas al acreedor. El incumplimiento de estas obligaciones expone al tercero embargado a responsabilidad directa.
Límites de embargabilidad: las cuotas protegidas por la ley
| Tipo de ingreso/bien | Cuota máxima embargable | Base normativa |
|---|---|---|
| Sueldo / retribución (créditos ordinarios) | 1/5 del neto mensual | Art. 545, párr. 3, c.p.c. |
| Sueldo (créditos alimentarios) | Hasta 1/3 del neto (acumulable con 1/5) | Art. 545, párr. 4, c.p.c. |
| Pensión | 1/5 de la cuota que exceda el mínimo vital (pensión social × 1,5) | Art. 545, párr. 7, c.p.c. |
| Cuenta corriente bancaria (sumas ya acreditadas) | Importe que exceda el triple de la pensión social | Art. 545, párr. 8, c.p.c. |
| Créditos comerciales frente a terceros | Importe íntegro (salvo acuerdos o títulos preferenciales) | Art. 543 c.p.c. |
Estos límites de embargabilidad protegen al deudor garantizándole un ingreso mínimo de subsistencia. Su cumplimiento es obligatorio y está controlado por el juez de la ejecución. El deudor al que se le retienen sumas superiores a los límites legales tiene derecho a plantear oposición a los actos ejecutivos conforme al art. 617 c.p.c.
La tutela del consumidor en la ejecución forzosa: TJUE y Corte de Casación 2023
La sentencia de las Secciones Unidas de la Corte de Casación n.º 9479 del 6 de abril de 2023 — que recoge los pronunciamientos del Tribunal de Justicia de la Unión Europea del 17 de mayo de 2022 — introdujo un giro significativo en la tutela de los consumidores en sede ejecutiva.
El principio central es que el juez de la ejecución ahora está obligado a verificar de oficio la presencia de cláusulas abusivas en el contrato escrito del que deriva el título ejecutivo. Si las detecta, debe:
- Suspender el procedimiento ejecutivo (en cualquier forma: bienes muebles, inmobiliario o ante terceros);
- Dar aviso al deudor-consumidor de la posibilidad de plantear oposición tardía, incluso más allá del plazo ordinario de 40 días desde la notificación del requerimiento de pago;
- Esperar el resultado del juicio de oposición antes de proceder a la venta o a la adjudicación.
⚠️ Condición necesaria: La tutela se activa solo cuando existe un contrato en forma escrita. Si el acreedor no puede aportar el contrato escrito — hipótesis frecuente en las cesiones de carteras NPL (Non Performing Loans) a sociedades de titulización — el juez de la ejecución no puede realizar comprobaciones sobre las cláusulas abusivas y no podrá suspender el procedimiento.
La importancia de la prueba de la prestación en la oposición a la ejecución forzosa
Un aspecto defensivo de extraordinaria relevancia práctica, a menudo pasado por alto, se refiere a la prueba de la efectiva ejecución de la prestación por parte del acreedor. Este perfil se suma a la impugnación de las cláusulas abusivas y ofrece al deudor un espacio de defensa autónomo, aplicable a todas las formas de ejecución forzosa.
La carga de la prueba: quién debe demostrar qué
En sede de oposición al requerimiento de pago que constituye el título ejecutivo, se produce una peculiar inversión de los roles procesales: el deudor-oponente es el demandante en sentido formal, pero el acreedor opuesto asume el papel de demandado sustancial y, por tanto, soporta la carga de probar — conforme al art. 2697 c.c. — que la prestación alegada en juicio fue efectivamente ejecutada, que el crédito es líquido y exigible, y que no se han producido causas de extinción o reducción de la obligación.
Esta configuración procesal no es meramente teórica: se traduce en concretas oportunidades de defensa para el deudor, quien puede solicitar al juez que ordene la aportación de la documentación contractual íntegra, de los extractos de cuenta, de las pruebas de entrega de la mercancía o de la efectiva prestación del servicio, y de las comunicaciones entre las partes.
El caso de las cesiones de crédito y las sociedades NPL
El tema de la prueba de la prestación adquiere una relevancia particularmente crítica en los procedimientos de ejecución iniciados no por el acreedor original, sino por sociedades cesionarias o fondos NPL (Non Performing Loans). En estos casos, la cadena de cesiones — a menudo larga y documentalmente incompleta — puede hacer difícil o imposible reconstruir:
- El origen y la validez del crédito original;
- La correcta notificación de la cesión al deudor (requisito de oponibilidad ex art. 1264 c.c.);
- La ejecución íntegra de la prestación por parte del acreedor original;
- La corrección de los cálculos de intereses, comisiones y gastos incluidos en el saldo final.
Al deudor le interesa sobremanera impugnar, ya en el escrito de oposición, la legitimación activa del cesionario y solicitar la aportación de la documentación contractual íntegra relativa a toda la cadena de cesiones. Una impugnación bien formulada sobre estos puntos puede llevar a la improcedencia de la acción ejecutiva.
Sinergia entre la prueba de la prestación y la tutela frente a las cláusulas abusivas
La estrategia defensiva más sólida en la oposición a la ejecución forzosa es la que combina ambos perfiles: la impugnación de las cláusulas abusivas (con activación del mecanismo TJUE/Corte de Casación SU 2023) y la impugnación de la prueba de la prestación (con la carga probatoria a cargo del acreedor). Incluso en el caso de que el juez no considere abusiva ninguna cláusula, la falta de prueba sobre la efectiva ejecución de la contraprestación puede determinar la estimación de la oposición y la revocación del título ejecutivo.
Para profundizar en el tema de la indemnización de daños y la carga de la prueba en el proceso civil, lea también: Indemnización de daños y carga de la prueba: cómo defenderse en juicio.
Los instrumentos de defensa del deudor en la ejecución forzosa
El Código de Procedimiento Civil pone a disposición del deudor diversos instrumentos de tutela, cada uno con presupuestos, plazos y finalidades específicos.
Oposición a la ejecución (art. 615 c.p.c.)
Es el instrumento con el que el deudor impugna el derecho del acreedor a proceder a la ejecución, sosteniendo que el crédito no existe, se ha extinguido o el título ejecutivo es inválido. Debe plantearse antes del inicio de la ejecución (mediante demanda ante el Tribunal) o después del inicio (mediante recurso ante el juez de la ejecución). Si se plantea después del inicio de la ejecución, el juez puede suspender el procedimiento con carácter cautelar.
Oposición a los actos ejecutivos (art. 617 c.p.c.)
Protege al deudor frente a los vicios formales y procesales de los actos ejecutivos: irregularidades en la notificación del título ejecutivo o de la intimación de pago (precetto), errores en la identificación de los bienes embargados, violación de los límites de embargabilidad. Debe plantearse dentro del plazo perentorio de 20 días desde la realización del acto viciado o desde su conocimiento. El carácter perentorio del plazo hace esencial actuar con prontitud y con la asistencia de un abogado.
Oposición tardía por cláusulas abusivas (Cass. SU 9479/2023)
Como se ha visto, el juez de la ejecución que detecta cláusulas abusivas en el contrato escrito del que deriva el título ejecutivo debe suspender el procedimiento y permitir la oposición tardía. El plazo para esta oposición corre desde el aviso del juez de la ejecución. Para saber más: Oposición y nueva tutela del TJUE al requerimiento de pago.
Conversión del embargo (art. 495 c.p.c.)
El deudor puede solicitar la sustitución de los bienes embargados por una suma de dinero igual al importe del crédito más los gastos. La solicitud debe presentarse antes de que se disponga la venta o la adjudicación. El juez fija la suma a abonar y, previo pago (incluso fraccionado), ordena el levantamiento del embargo sobre los bienes. Es un instrumento particularmente útil en los embargos inmobiliarios, para evitar la pérdida de la vivienda frente a una deuda global inferior al valor del inmueble.
Extinción del procedimiento por pago
En cualquier momento — hasta la adjudicación definitiva en el embargo inmobiliario, o hasta la distribución en el de bienes muebles y en el de ante terceros — el deudor puede extinguir el procedimiento mediante el pago íntegro del crédito, de los intereses devengados y de los gastos legales y procesales. Este camino, cuando es viable, es siempre la solución más rápida y económica.
El requerimiento europeo de pago como instrumento alternativo en las controversias transfronterizas
Cuando el acreedor pretende iniciar una ejecución forzosa frente a un deudor extranjero con patrimonio en varios países de la Unión Europea, el requerimiento europeo de pago (Reg. UE n.º 1896/2006) ofrece una alternativa eficaz al procedimiento nacional. Como hemos detallado en el artículo sobre el procedimiento del requerimiento europeo de pago, el título ejecutivo obtenido en sede europea es directamente eficaz en todos los Estados miembros de la UE — excluida Dinamarca — sin necesidad de procedimientos adicionales de reconocimiento.
La ejecución forzosa que se deriva de ello sigue las normas procesales del Estado miembro en que se lleva a cabo: si el deudor tiene bienes en Italia, se aplicarán las reglas del c.p.c. italiano descritas en este artículo; si tiene bienes en Alemania o en España, se aplicarán las respectivas normas procesales nacionales. La elección del foro y del tipo de ejecución debe, por tanto, planificarse estratégicamente junto con el propio abogado, teniendo en cuenta la ubicación y la naturaleza del patrimonio del deudor.
Preguntas Frecuentes sobre la Ejecución Forzosa
¿Qué es la ejecución forzosa y cuándo se activa?
La ejecución forzosa es el procedimiento mediante el cual el acreedor, en posesión de un título ejecutivo (requerimiento de pago, sentencia, acta notarial), se dirige al juez de la ejecución para obtener coactivamente la satisfacción de su crédito sobre los bienes del deudor. Se activa cuando el deudor no cumple espontáneamente la obligación reconocida en el título.
¿Cuáles son las tres formas de ejecución forzosa en Italia?
El Código de Procedimiento Civil prevé tres tipos principales de ejecución forzosa: (1) el embargo de bienes muebles, que afecta a los bienes muebles del deudor; (2) el embargo inmobiliario, que afecta a viviendas, terrenos y edificios; (3) el embargo ante terceros, que afecta a los créditos del deudor frente a terceros, como sueldos, pensiones o cuentas corrientes bancarias.
¿Cómo funciona el embargo ante terceros sobre el sueldo o la pensión?
El acreedor notifica el acta de embargo al empleador o al ente previsional (tercero embargado) y al deudor. El tercero está obligado a retener y transferir al acreedor la cuota embargable. Para sueldos y pensiones la cuota máxima es igual a una quinta parte del neto mensual para créditos ordinarios. Para las cuentas corrientes, el límite es el triple de la pensión social para las sumas ya acreditadas en el momento del embargo.
¿Qué sucede después de un embargo inmobiliario? ¿Cuánto dura?
Después del embargo inmobiliario, el acreedor presenta la solicitud de venta dentro de los 45 días. El juez nombra un perito para la tasación y fija la venta en subasta. Los plazos medios en Italia varían: en las sedes más eficientes se llega a la venta en 2–3 años, en muchas circunscripciones los plazos se extienden hasta 5–7 años. El deudor puede plantear oposición o saldar la deuda en cualquier momento antes de la adjudicación definitiva.
¿Se puede bloquear un embargo en curso?
Sí, existen varias vías: oposición a la ejecución (art. 615 c.p.c.) si el derecho del acreedor no existe o el título es inválido; oposición a los actos ejecutivos (art. 617 c.p.c.) por vicios procesales; oposición tardía por cláusulas abusivas en los contratos con consumidores (Cass. SU n.º 9479/2023); pago íntegro de la deuda antes de la venta. En todos los casos es fundamental actuar con prontitud y con la asistencia de un abogado.
¿Qué bienes no pueden ser embargados?
La ley italiana excluye del embargo: la pensión alimenticia debida por ley; las cosas sagradas y las destinadas al culto; los anillos nupciales y los bienes domésticos indispensables; los víveres y el combustible necesarios para un mes; las armas y los objetos necesarios para el ejercicio de funciones públicas; los libros y los instrumentos profesionales dentro de ciertos límites; para las cuentas corrientes, la cuota correspondiente al triple de la pensión social ya acreditada en el momento del embargo.
¿Qué cambia para el consumidor con la sentencia de la Corte de Casación SU 9479/2023?
Con la sentencia Cass. SU n.º 9479/2023, que recoge los pronunciamientos del TJUE del 17 de mayo de 2022, el juez de la ejecución está obligado a verificar de oficio la presencia de cláusulas abusivas en el contrato escrito del que deriva el título ejecutivo. Si las detecta, debe suspender el procedimiento ejecutivo y permitir al deudor-consumidor plantear oposición tardía, incluso más allá del plazo de 40 días. La tutela se aplica a todas las formas de ejecución forzosa.
¿Quién debe probar la ejecución de la prestación en la oposición al embargo?
En sede de oposición al requerimiento de pago que fundamenta el título ejecutivo, el acreedor opuesto — en calidad de demandado sustancial — tiene la carga de probar que la prestación fue efectivamente ejecutada y que el crédito es líquido y exigible (art. 2697 c.c.). Esto ofrece al deudor importantes espacios de defensa, sobre todo cuando el acreedor original ha cedido el crédito a terceros (sociedades NPL) y la documentación contractual resulta incompleta.
Contenidos relacionados
- 📌 Requerimiento de pago en Italia: cómo obtenerlo y cómo defenderse
- 📌 Oposición y nueva tutela del TJUE al requerimiento de pago
- 📌 Requerimiento europeo de pago contra el deudor extranjero
- 📌 Procedimiento completo del requerimiento europeo de pago
- 📌 Indemnización de daños y carga de la prueba: cómo defenderse
- 📌 Requerimiento de pago, quiebra e insinuación al pasivo